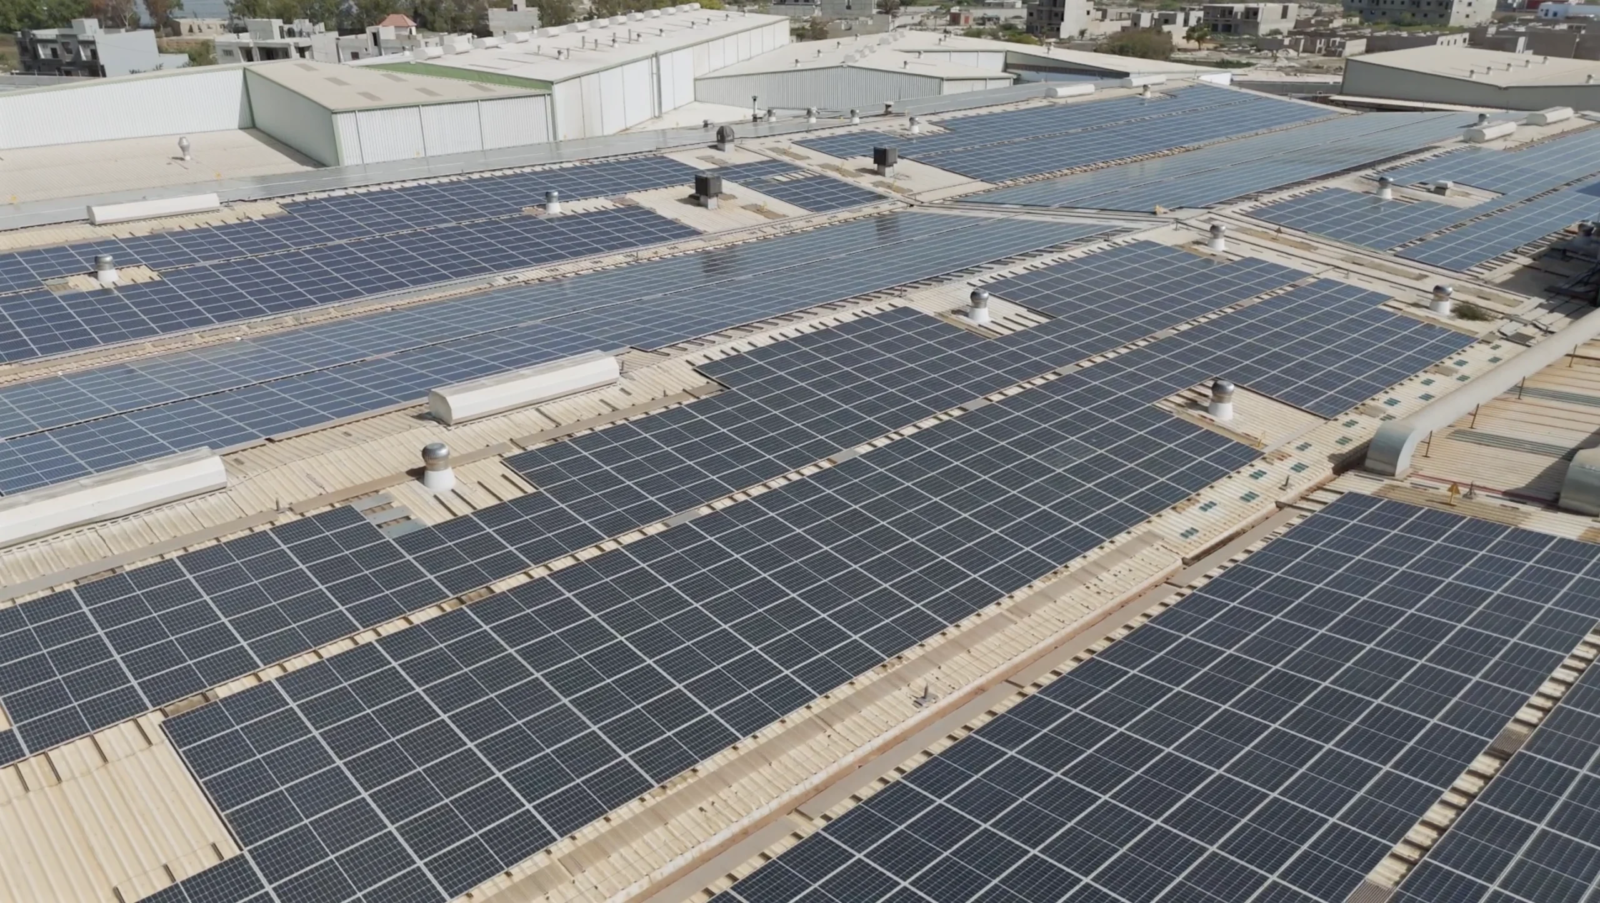
4 mégawatts installés chez un industriel nigérian sans qu’il ait eu à financer directement l’installation : c’est l’accord que Daystar Power vient de signer avec United Metal and Plastic Industry Limited. Cette transaction illustre une bascule en cours sur le marché solaire C&I africain, où l’autofinancement de plusieurs mégawatts cesse d’être la seule option pour les entreprises cherchant à réduire leur dépendance au réseau ou au diesel.
Au Nigeria, selon l’association des industriels (Manufacturers Association of Nigeria), les acteurs du secteur ont dépensé 1 340 milliards de nairas (environ 1,01 milliard de dollars) en sources d’électricité alternatives en 2025, soit environ 21 % de plus qu’un an auparavant. Un montant qui mesure l’ampleur du marché que ces nouveaux modèles de financement cherchent à capter.
4 MW au Nigeria sans mise de fonds initiale
L’accord entre Daystar Power et United Metal and Plastic Industry Limited illustre le principe du financement tiers : l’industriel bénéficie d’une installation solaire de 4 MW sans l’acquérir ni la financer directement. Daystar Power — déjà présent sur plusieurs sites commerciaux en Afrique de l’Ouest, notamment pour Nestlé à Abidjan, Tema et Dakar — reste propriétaire de l’installation, assure sa maintenance, et facture l’électricité produite à un tarif contractuel, généralement inférieur au coût combiné du réseau et des groupes électrogènes diesel.
Pour l’industriel, l’avantage est double : aucune immobilisation de capital sur un actif énergétique, et une facture électrique prévisible sur la durée du contrat — un paramètre critique pour des entreprises manufacturières dont les marges sont directement exposées à la volatilité du coût de l’énergie.
Le modèle du tiers-investisseur, expliqué
Ce schéma, souvent désigné par l’acronyme anglais PPA (power purchase agreement) à l’échelle d’un site industriel plutôt qu’à l’échelle nationale, repose sur un principe simple : un investisseur spécialisé finance, construit et exploite l’installation solaire sur le site du client, qui s’engage en retour à acheter l’électricité produite sur une durée contractuelle longue, typiquement de 10 à 20 ans. Empower New Energy, développeur norvégien actif sur le continent, applique le même principe pour plusieurs entreprises africaines, qui achètent l’électricité produite sans supporter l’investissement initial.
Le modèle déplace le risque de financement de l’entreprise cliente vers l’investisseur spécialisé; un transfert qui ne fonctionne que si ce dernier dispose d’un accès au capital à un coût suffisamment bas pour proposer un tarif compétitif face au réseau nationale et au diesel.
L’Ouganda structure l’accès au financement bancaire
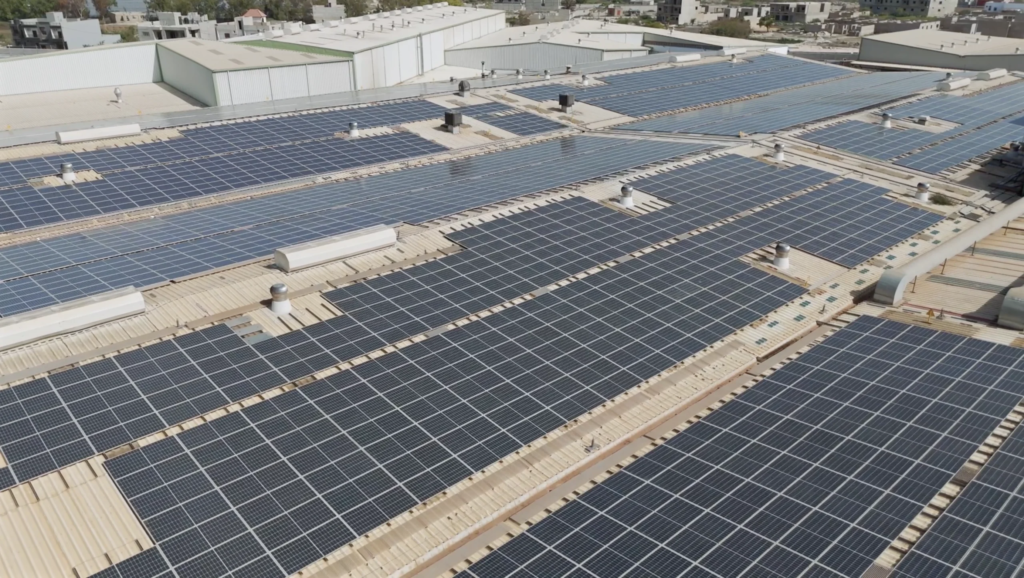
En Ouganda, la banque dfcu s’est associée à Sawa Energy pour proposer aux industriels des structures de financement permettant d’installer du solaire sans immobiliser un capital de roulement important. Cette initiative bancaire illustre une deuxième voie de financement du segment C&I, complémentaire au modèle du tiers-investisseur : l’accès à une dette locale dédiée, structurée spécifiquement pour les projets solaires d’entreprise plutôt que pour un financement d’équipement générique.
Cette implication directe des banques commerciales locales dans le financement solaire Commercial et Industiel reste encore minoritaire sur le continent, où la majorité des montages passent par des investisseurs internationaux spécialisés plutôt que par le secteur bancaire domestique.
Spark Energy Services : 5 M$ en rands pour éliminer le risque de change
En Afrique australe, l’investisseur américain Developing World Markets (DWM) a accordé fin août 2026 une facilité de crédit senior garantie de 80 millions de rands — environ 5 millions de dollars — à Spark Energy Services, une plateforme de financement gérée par Camco dédiée aux projets solaires C&I. Particularité de ce montage : le prêt est libellé en rands sud-africains, bien qu’apporté par un investisseur international, pour correspondre au profil de revenus d’un projet C&I important de Spark en Afrique du Sud. La dette est ainsi remboursée dans la même devise que celle générée par l’actif, éliminant le risque de change qui pèse habituellement sur les financements solaires libellés en dollars ou en euros.
Ce choix structurel répond directement à l’un des obstacles les plus documentés du financement solaire décentralisé en Afrique : un projet facturé en monnaie locale mais financé en devise forte expose à la fois l’investisseur et le projet à la volatilité des taux de change, qui peut à elle seule compromettre la rentabilité d’un actif par ailleurs solide.
Pourquoi le financement reste le principal frein du segment C&I
Malgré ces montages innovants, le coût du financement et le risque de change demeurent les deux freins les plus souvent cités à l’essor du solaire décentralisé en Afrique. Le segment C&I, porté notamment par les data centers et l’industrie minière — dont la solidité financière en fait des partenaires privilégiés pour les développeurs —, attire également un nombre croissant de PME, pour qui l’accès au financement reste l’obstacle principal.
Les trois exemples ci-dessus — financement tiers au Nigeria, structuration bancaire locale en Ouganda, dette en monnaie locale en Afrique du Sud — dessinent des réponses différentes à cette même contrainte. Pour les développeurs et les fonds d’infrastructure qui regardent le marché C&I africain, la diversité de ces montages suggère qu’aucun modèle unique ne s’imposera : la structure de financement continuera de se calquer sur le profil de risque spécifique de chaque pays et de chaque client.